BISNAT Bitter Indo Sisnatama
← Kembali ke Daftar Artikel

10 Istilah Dasar Akuntansi yang Paling Sering Digunakan dalam Bisnis
30 September 2026 | Accountancy | Bitter Indo Sisnatama
10 Istilah Dasar Akuntansi yang Paling Sering Digunakan dalam Bisnis

Istilah dasar akuntansi adalah kosakata inti yang dipakai untuk mencatat, mengukur, dan melaporkan kondisi keuangan bisnis.


Sepuluh istilah yang paling sering muncul adalah aset, liabilitas, ekuitas, pendapatan, beban, laba rugi, arus kas, harga pokok penjualan (HPP), piutang, serta debit dan kredit.


Memahaminya membantu pemilik usaha membaca laporan keuangan, berkomunikasi dengan akuntan, dan mengambil keputusan berdasarkan data. Artikel ini menjelaskan tiap istilah dengan definisi singkat, rumus, dan contoh sederhana.


No

Istilah

Definisi Singkat

1

Aset

Sumber daya milik bisnis yang bernilai ekonomi

2

Liabilitas

Kewajiban bisnis kepada pihak lain

3

Ekuitas

Hak pemilik atas aset setelah dikurangi liabilitas

4

Pendapatan

Penghasilan dari kegiatan usaha utama

5

Beban

Biaya yang dikeluarkan untuk menjalankan usaha

6

Laba Rugi

Selisih pendapatan dan beban dalam satu periode

7

Arus Kas

Pergerakan uang tunai masuk dan keluar

8

HPP

Biaya langsung untuk menghasilkan barang yang terjual

9

Piutang

Tagihan bisnis kepada pelanggan

10

Debit dan Kredit

Sisi kiri dan kanan dalam pencatatan jurnal


- Aset, Liabilitas dan Ekuitas


1. Aset (Asset)

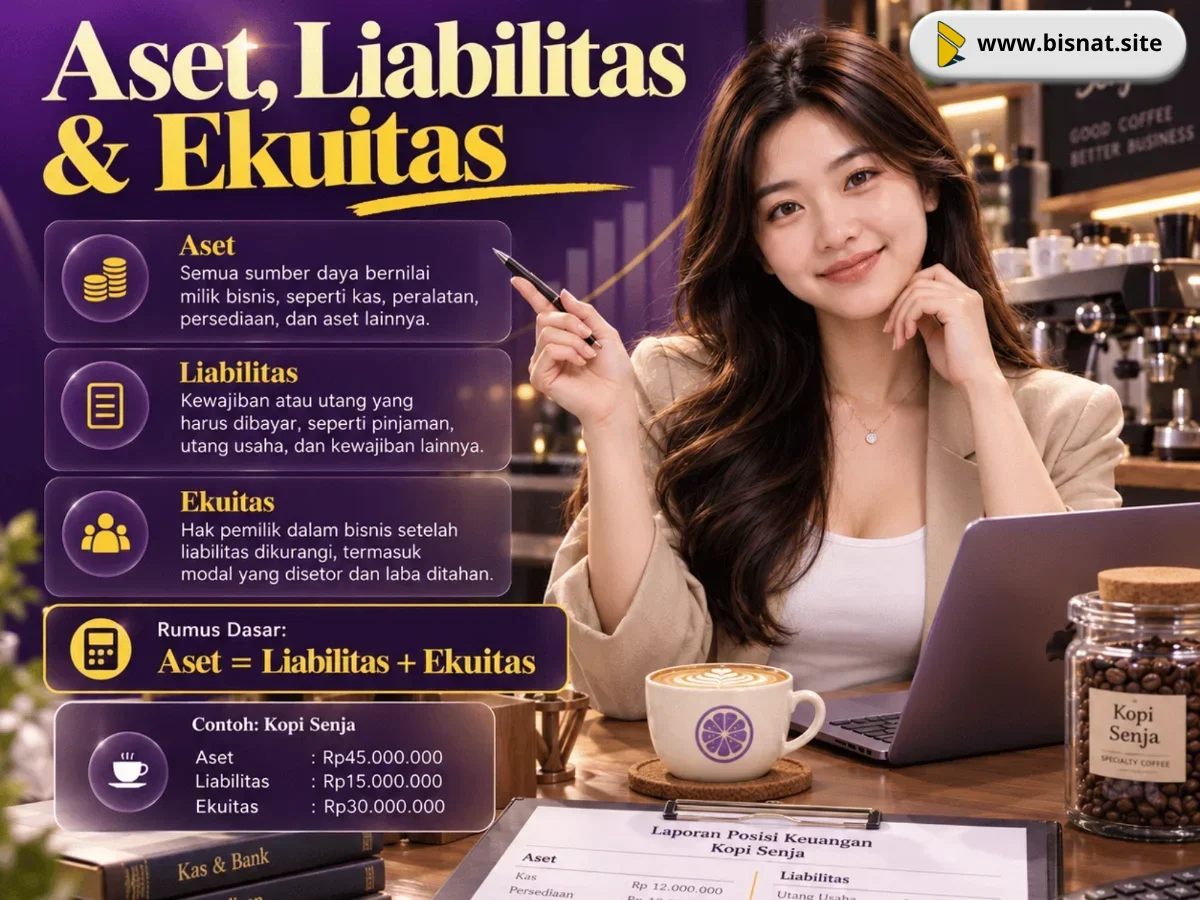
Aset adalah sumber daya yang dimiliki atau dikuasai bisnis dan diharapkan memberi manfaat ekonomi di masa depan.

Aset dibagi menjadi dua jenis:
- Aset lancar: mudah dicairkan dalam kurang dari satu tahun, seperti kas, piutang, dan persediaan.
 - Aset tetap: dipakai jangka panjang, seperti mesin, kendaraan, dan peralatan.

Contoh: mesin espresso Rp30.000.000, kas Rp10.000.000, dan stok biji kopi Rp5.000.000 menjadi total aset Rp45.000.000 bagi Kopi Senja.

2. Liabilitas (Kewajiban/Utang)

Liabilitas adalah kewajiban bisnis kepada pihak lain yang harus dibayar di masa depan, biasanya dalam bentuk uang.

Liabilitas jangka pendek jatuh tempo dalam kurang dari satu tahun, misalnya utang ke pemasok dan gaji yang belum dibayar. Liabilitas jangka panjang jatuh tempo lebih dari satu tahun, misalnya pinjaman bank.

Contoh: Kopi Senja membeli biji kopi Rp5.000.000 secara kredit, sehingga muncul utang usaha Rp5.000.000.

3. Ekuitas (Modal)

Ekuitas adalah hak pemilik atas aset bisnis setelah semua liabilitas dikurangkan. Istilah lain untuk ekuitas adalah modal pemilik.

Ketiga istilah di atas terhubung dalam persamaan akuntansi dasar:
Aset = Liabilitas + Ekuitas

Contoh: aset Rp45.000.000 dan liabilitas Rp15.000.000 berarti ekuitas pemilik Rp30.000.000. Laporan yang menampilkan ketiganya pada satu tanggal tertentu disebut neraca (laporan posisi keuangan).

- Beban (Expense) dan Pendapatan (Revenue)

4. Pendapatan (Revenue)

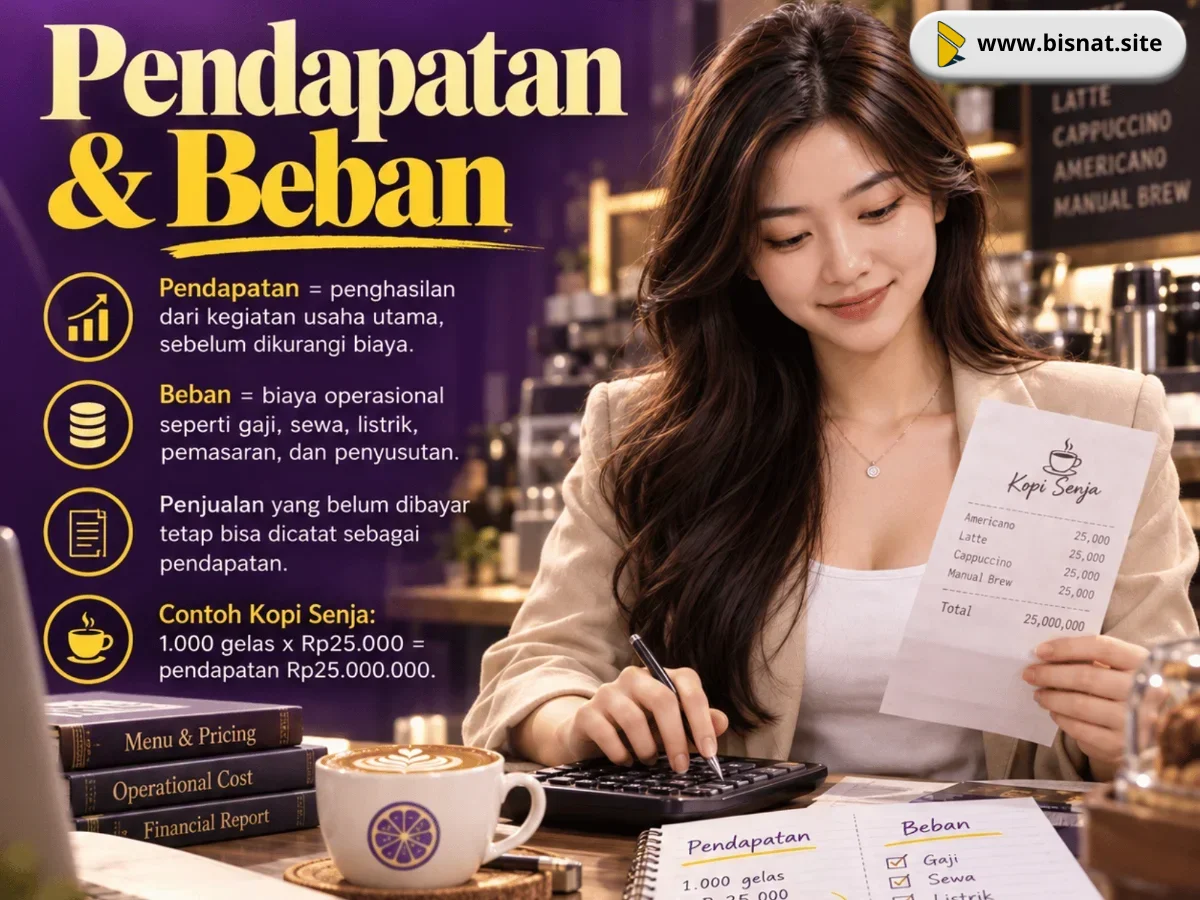
Pendapatan adalah penghasilan yang diperoleh dari kegiatan usaha utama, sebelum dikurangi biaya apa pun.

Pendapatan bukan sama dengan uang yang sudah diterima. Penjualan yang belum dibayar pelanggan tetap dicatat sebagai pendapatan.

Contoh: Kopi Senja menjual 1.000 gelas kopi dengan harga Rp25.000, sehingga pendapatannya Rp25.000.000.

5. Beban (Expense)

Beban adalah biaya yang dikeluarkan bisnis untuk menjalankan operasional dalam suatu periode.

Contoh beban yang umum: gaji karyawan, sewa tempat, listrik, pemasaran, dan penyusutan peralatan. Pembelian mesin bukan beban pada saat dibeli, karena mesin dicatat sebagai aset lalu disusutkan bertahap.

- Laba dan Rugi (Profit And Loss)


6. Laba Rugi (Profit and Loss)

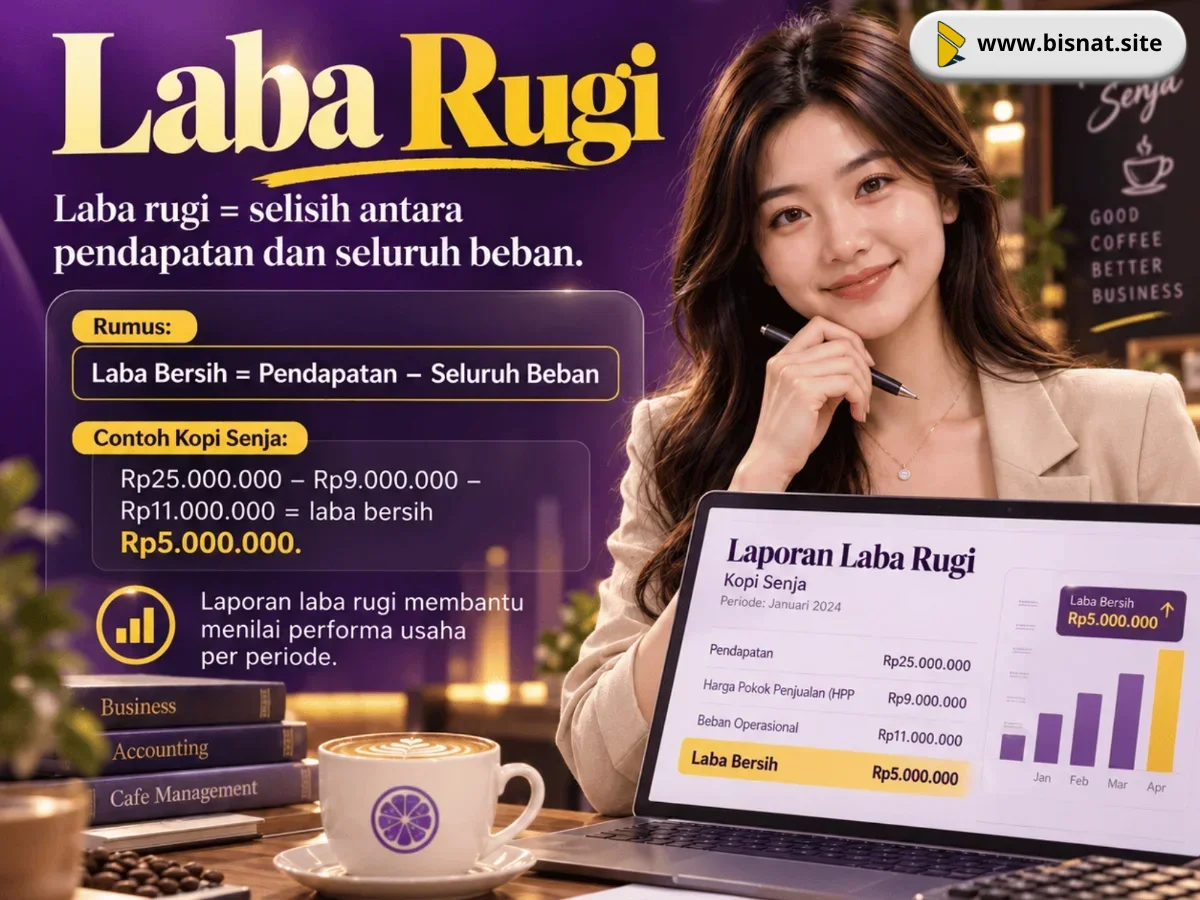
Laba rugi adalah selisih antara pendapatan dan beban dalam periode tertentu. Hasil positif disebut laba, hasil negatif disebut rugi.

Laba Bersih = Pendapatan − Seluruh Beban

Contoh: pendapatan Rp25.000.000 dikurangi HPP Rp9.000.000 dan beban operasional Rp11.000.000 menghasilkan laba bersih Rp5.000.000. Laporan yang menyajikannya disebut laporan laba rugi.

- Arus Kas dan Piutang


7. Arus Kas (Cash Flow)

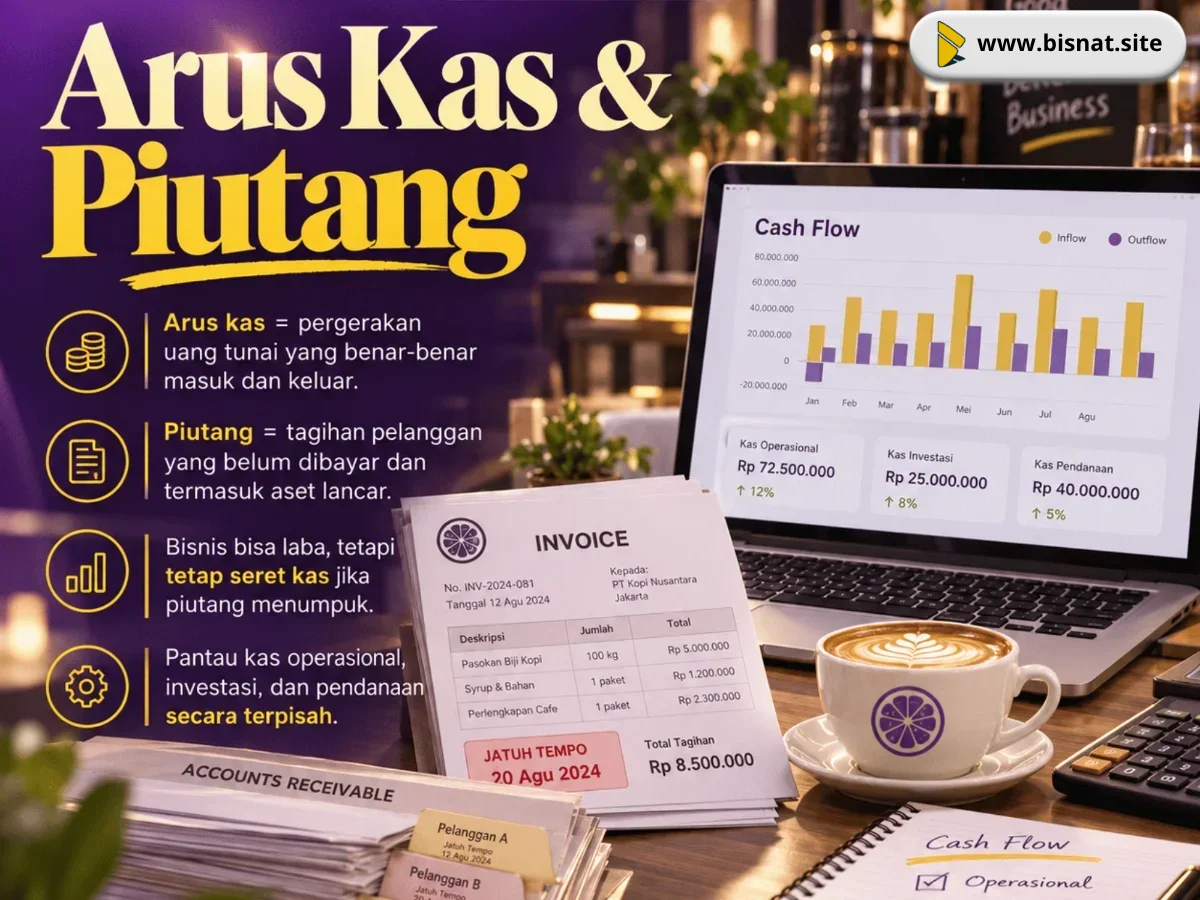
Arus kas adalah pergerakan uang tunai yang masuk dan keluar dari bisnis dalam periode tertentu.

Bisnis bisa mencatat laba tetapi kehabisan kas, misalnya ketika banyak penjualan belum tertagih. Karena itu laba dan arus kas harus dipantau terpisah.

Arus kas dikelompokkan menjadi tiga:

1. Operasional: dari kegiatan usaha sehari-hari.
2. Investasi: pembelian atau penjualan aset jangka panjang.
3. Pendanaan: pinjaman, setoran modal, dan pembayaran dividen.

8. Piutang (Accounts Receivable)

Piutang adalah hak tagih bisnis kepada pelanggan atas penjualan yang belum dibayar. Piutang termasuk aset lancar.

Contoh: Kopi Senja memasok kopi ke sebuah kantor senilai Rp3.000.000 dengan tempo pembayaran 14 hari. Selama belum dibayar, nilai itu tercatat sebagai piutang. Piutang yang menumpuk dan terlambat tertagih dapat menekan arus kas.

- Harga Pokok Penjualan (HPP/Material Cost)

9. Harga Pokok Penjualan (HPP/COGS)

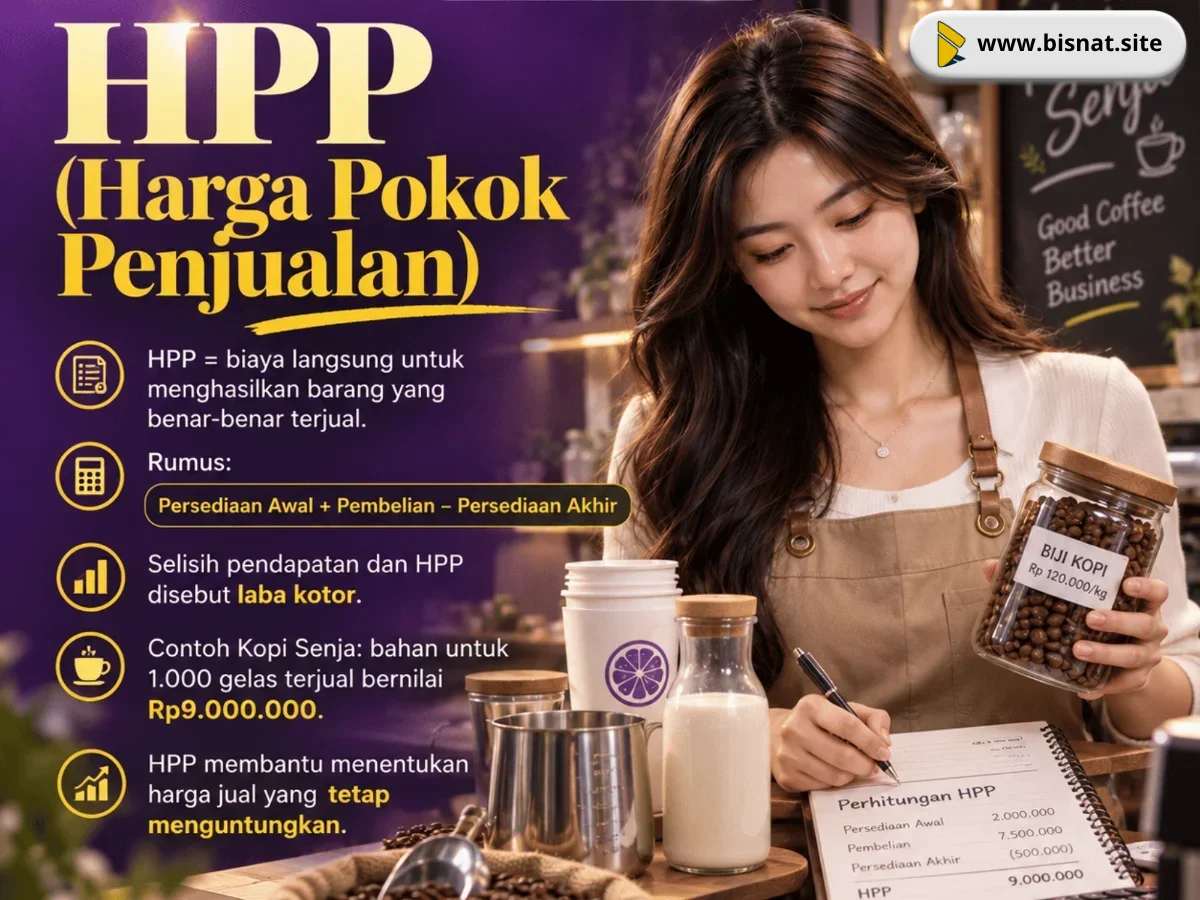
HPP adalah seluruh biaya langsung untuk memproduksi atau membeli barang yang benar-benar terjual dalam suatu periode.

HPP = Persediaan Awal + Pembelian − Persediaan Akhir

Contoh: biji kopi, susu, dan gelas yang terpakai untuk 1.000 gelas terjual bernilai Rp9.000.000. Selisih pendapatan dan HPP disebut laba kotor. HPP membantu menentukan harga jual yang tetap menguntungkan.

- Debit dan Kredit


10. Debit dan Kredit (Debit and Credit)

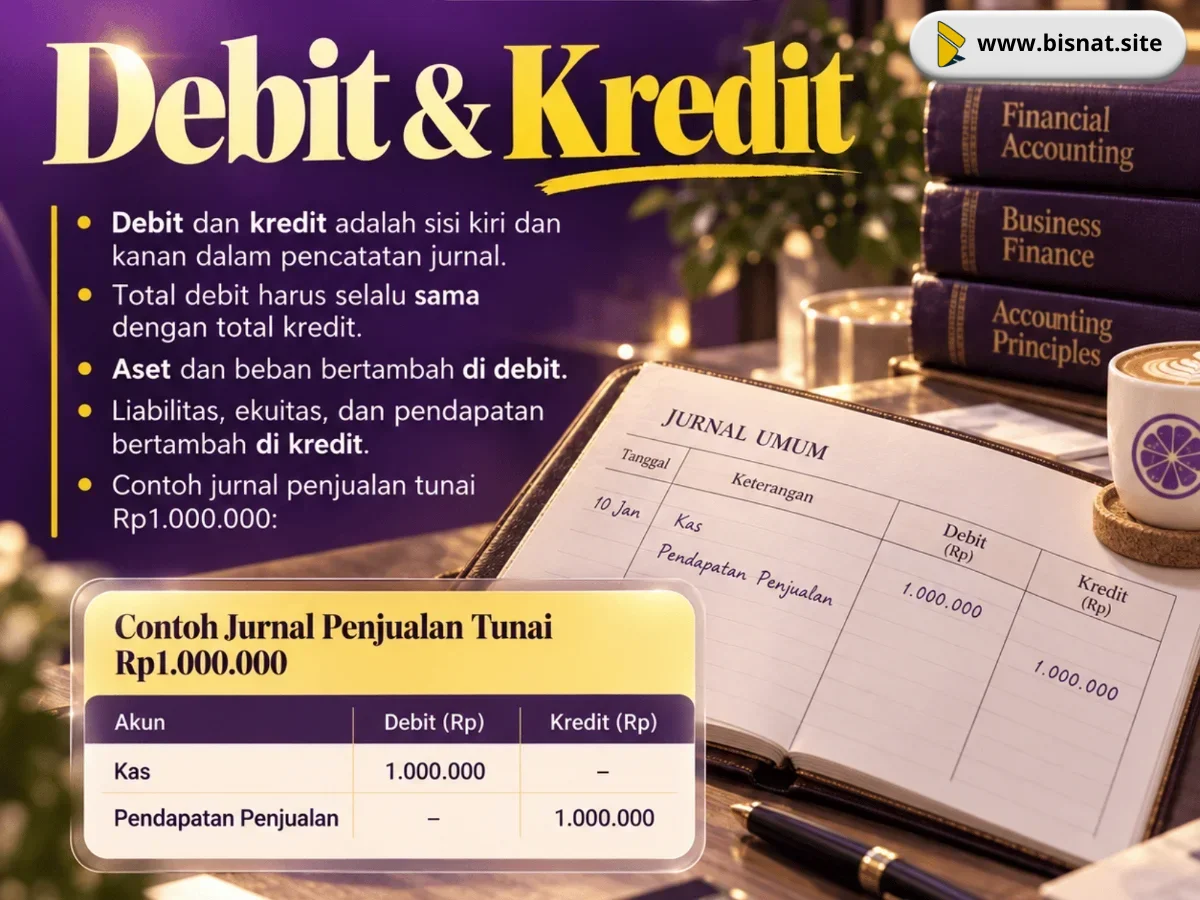
Debit dan kredit adalah sisi kiri dan sisi kanan dalam pencatatan jurnal, dengan prinsip total debit selalu sama dengan total kredit. Keduanya bukan berarti "menambah" atau "mengurangi", karena efeknya bergantung pada jenis akun.

Jenis Akun

Bertambah

Berkurang

Aset

Debit

Kredit

Beban

Debit

Kredit

Liabilitas

Kredit

Debit

Ekuitas

Kredit

Debit

Pendapatan

Kredit

Debit


Contoh jurnal: penjualan tunai Rp1.000.000

Akun

Debit

Kredit

Kas

1.000.000


Pendapatan Penjualan


1.000.000


Sistem ini disebut pembukuan berpasangan (double-entry), dan menjadi dasar seluruh laporan keuangan.


Pertanyaan yang Sering Diajukan

Apa perbedaan laba dan arus kas?
Laba adalah selisih pendapatan dan beban berdasarkan pencatatan, sedangkan arus kas adalah uang tunai yang benar-benar masuk dan keluar. Bisnis bisa untung di laporan tetapi kekurangan kas jika piutangnya belum tertagih.

Apa perbedaan pendapatan dan laba?
Pendapatan adalah total penghasilan sebelum dikurangi biaya, sedangkan laba adalah sisa setelah semua beban dikurangkan.

Apa perbedaan aset dan ekuitas?
Aset adalah seluruh yang dimiliki bisnis, sedangkan ekuitas adalah bagian aset yang menjadi hak pemilik setelah liabilitas dilunasi.

Apakah pemilik UMKM perlu memahami istilah akuntansi?
Perlu. Pemahaman dasar membantu menghitung untung rugi yang sebenarnya, memisahkan uang pribadi dan usaha, serta menyiapkan laporan untuk pengajuan pinjaman atau pajak.

Standar akuntansi apa yang dipakai usaha kecil di Indonesia?
Usaha mikro, kecil, dan menengah umumnya dapat memakai SAK EMKM, yaitu standar yang dirancang lebih sederhana dibanding SAK umum.


Kesepuluh istilah ini saling terhubung: aset, liabilitas, dan ekuitas menggambarkan posisi keuangan, pendapatan, beban, HPP, dan laba rugi menggambarkan kinerja, arus kas dan piutang menggambarkan kesehatan likuiditas, dan debit kredit menjadi cara mencatat semuanya. Mulailah dari pencatatan sederhana yang konsisten, lalu tingkatkan seiring berkembangnya usaha.


Komentar Pembaca

Belum ada komentar. Jadilah yang pertama berdiskusi!

Tinggalkan Komentar

Anda harus login untuk dapat berpartisipasi dalam diskusi.

Login Untuk Mengirim Komentar