
Biaya Es Batu pada Menu Minuman: Masuk HPP atau Biaya Operasional?
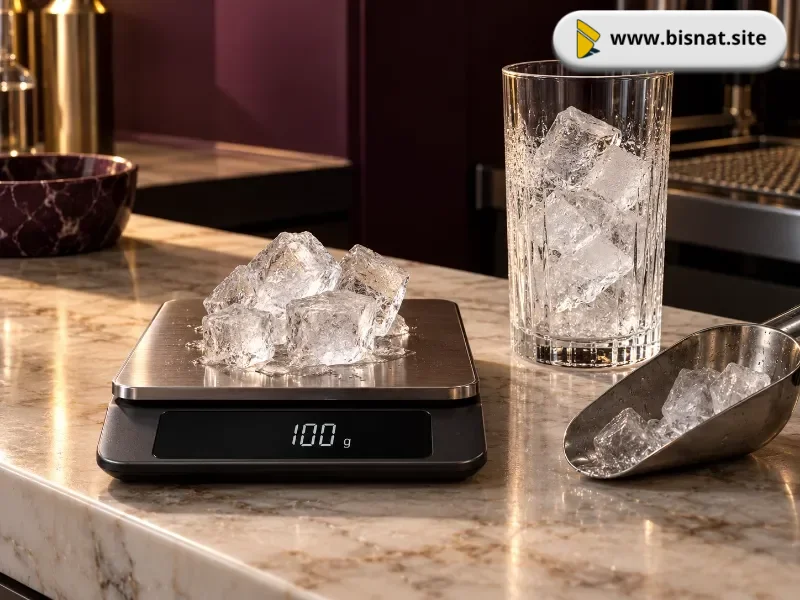
Es batu sering dianggap terlalu kecil untuk dihitung. Padahal, pada minuman yang dijual ratusan gelas per hari, selisih beberapa ratus rupiah per porsi bisa mengubah margin yang terlihat di laporan menu. Pertanyaannya: es masuk harga pokok penjualan (HPP) atau biaya operasional? Jawabannya bergantung pada untuk apa es itu dipakai dan bagaimana biaya tersebut dilacak.
Es yang masuk ke gelas adalah bagian dari biaya resep
Jika resep membutuhkan 100 gram es untuk satu gelas, es itu merupakan bahan yang dikonsumsi untuk menghasilkan menu tersebut. Dalam perhitungan biaya menu, catat bersama kopi, susu, sirup, cup, dan bahan lain yang dipakai per porsi.
Pembelian satu kantong es tidak otomatis seluruhnya menjadi HPP pada hari pembelian. Es yang masih ada merupakan persediaan; bagian yang digunakan untuk penjualan menjadi biaya ketika pendapatan terkait diakui. Prinsip ini sejalan dengan SAK EMKM Bab 9 tentang Persediaan dan ringkasan IAS 2 Inventories.
Untuk keputusan harga dan margin, sebut saja biaya es per porsi. Ini membantu tim bar melihat biaya resep, sementara pencatatan laporan keuangan tetap mengikuti standar akuntansi yang dipakai usaha.
Contoh hitung yang bisa diperiksa
Anggap kafe membeli 10 kg es seharga Rp24.000. Selama pemakaian normal, jumlah es yang benar-benar bisa ditakar untuk minuman adalah 8 kg. Standar resep memakai 100 gram per gelas.
| Langkah | Hitungan | Hasil |
|---|---|---|
| Es siap pakai | 8 kg = 8.000 gram | 8.000 gram |
| Porsi dari satu pembelian | 8.000 ÷ 100 | 80 gelas |
| Biaya es per gelas | Rp24.000 ÷ 80 | Rp300 |
Jika bahan lain untuk minuman itu Rp6.000 dan harga jual Rp20.000, biaya resep menjadi Rp6.300 per gelas. Rasio biaya bahan terhadap harga jual adalah 31,5% (Rp6.300 ÷ Rp20.000 × 100). Tanpa memasukkan es, laporan menu hanya menampilkan 30%. Angka ini ilustrasi, bukan harga pasar atau target margin yang berlaku untuk semua kafe.
Selisih 2 kg pada contoh harus benar-benar diukur. Bila itu kehilangan normal yang konsisten akibat penanganan dan pencairan, hasil pakai 8 kg dapat dipakai untuk estimasi biaya resep. Bila es hilang karena kerusakan freezer atau salah penyimpanan yang tidak biasa, catat dan telusuri kejadian tersebut secara terpisah. Jangan menyembunyikan kerugian luar biasa di standar resep; SAK EMKM juga membedakan penurunan atau kerugian persediaan yang diakui sebagai beban saat terjadi.
Kapan es menjadi biaya operasional?
Es yang dipakai untuk mendinginkan bahan di area kerja, uji coba internal, atau keperluan umum yang tidak bisa ditelusuri ke satu minuman perlu dicatat terpisah dari takaran es dalam resep.
Untuk analisis manajemen, tempatkan sebagai biaya operasional atau biaya pendukung produksi sesuai fungsi pemakaiannya. Bila biaya pendukung produksi material dan usaha menggunakan alokasi overhead, akuntan dapat mengalokasikannya secara sistematis sesuai kerangka pelaporan yang diterapkan.Hindari menghitung pengeluaran yang sama sekali lagi pada setiap menu.
Jika kafe membuat es sendiri, jangan langsung membagi harga beli mesin es ke jumlah gelas hari ini. Periksa biaya air, listrik yang terkait, perawatan, dan penyusutan peralatan sesuai kebijakan akuntansi. Untuk keputusan harga, buat estimasi biaya es per kilogram siap pakai dari data produksi yang nyata; pisahkan biaya tetap dan kehilangan yang tidak normal agar hasilnya tidak menyesatkan.
Catatan praktis untuk kasir, bar, dan akuntan
- Tetapkan takaran es per resep dalam gram, bukan hanya “satu sekop”.
- Catat pembelian, pemakaian untuk menu, pemakaian umum, dan sisa es secara konsisten.
- Ukur hasil pakai beberapa hari; gunakan rata-rata yang masuk akal, bukan satu hari yang kebetulan freezer bermasalah.
- Rekonsiliasi stok dan biaya menu secara berkala. Jika biaya es sudah masuk per porsi, jangan memasukkannya lagi sebagai biaya operasional untuk transaksi yang sama.
- Tinjau kembali harga jual ketika takaran, harga beli, atau hasil pakai berubah.
Kesimpulan: Es yang ditakar ke minuman sebaiknya masuk biaya resep per porsi. Es untuk aktivitas umum dicatat menurut fungsi pemakaiannya. Dalam laporan keuangan, pembelian, pemakaian, dan kerugian persediaan mengikuti standar akuntansi yang diterapkan usaha. Pemisahan ini membuat margin menu lebih jujur dan mencegah biaya dihitung dua kali.
Rujukan
- Ikatan Akuntan Indonesia, SAK EMKM Bab 9: Persediaan, paragraf 9.3–9.9.
- IFRS Foundation, IAS 2 Inventories, ringkasan biaya dan pengakuan persediaan.
Komentar Pembaca
Belum ada komentar. Jadilah yang pertama berdiskusi!
Tinggalkan Komentar
Anda harus login untuk dapat berpartisipasi dalam diskusi.
Login Untuk Mengirim Komentar