
Cara Menghitung Biaya Menu Percobaan Sebelum Masuk Daftar Jual
Menu baru sering terlihat murah ketika yang dihitung hanya bahan dalam satu piring. Padahal, sebelum resep siap dijual, dapur mungkin sudah menghabiskan bahan untuk beberapa versi, membuang hasil yang gagal, memakai kemasan uji, dan menyita waktu staf. Biaya percobaan ini perlu terlihat agar pemilik bisa memutuskan apakah menu layak dilanjutkan. Namun, biaya seluruh sesi uji tidak boleh langsung disamakan dengan biaya rutin satu porsi saat menu sudah stabil.
Pisahkan biaya sesi uji dari biaya resep final
Biaya sesi uji menjawab pertanyaan, “Berapa uang dan sumber daya yang dipakai untuk menemukan resep ini?” Biaya resep final menjawab pertanyaan lain: “Berapa biaya yang berulang setiap kali satu porsi standar dibuat?” Keduanya berguna, tetapi untuk keputusan yang berbeda. Hasil gagal dan percobaan bumbu yang tidak jadi dipakai termasuk dalam biaya pengembangan; harga jual sebaiknya diuji terhadap resep final yang benar-benar akan diproduksi.
Buat satu lembar untuk setiap sesi, lengkap dengan tanggal dan nomor versi resep. Jangan menggabungkan tiga hari pengujian ke satu angka tanpa catatan, karena perubahan bahan atau ukuran porsi akan sulit dilacak. Jika sesi dilakukan saat jam operasional, pisahkan bahan yang benar-benar dipakai untuk uji dari bahan yang terjual kepada pelanggan.
Hitung bahan berdasarkan jumlah yang dipakai, bukan harga satu kemasan
Rumus dasarnya sederhana: jumlah bahan terpakai dikalikan harga per satuan. Jika ayam dibeli Rp48.000 per kilogram dan percobaan memakai 600 gram, biaya ayamnya Rp28.800. Satu botol saus seharga Rp60.000 per kilogram tidak seluruhnya menjadi biaya uji bila yang dipakai hanya 100 gram; catat Rp6.000. Timbang bahan sebelum dan sesudah persiapan bila ada susut potong yang berarti. Bahan yang terbuang saat pemotongan tetap merupakan bagian dari penggunaan sesi tersebut.
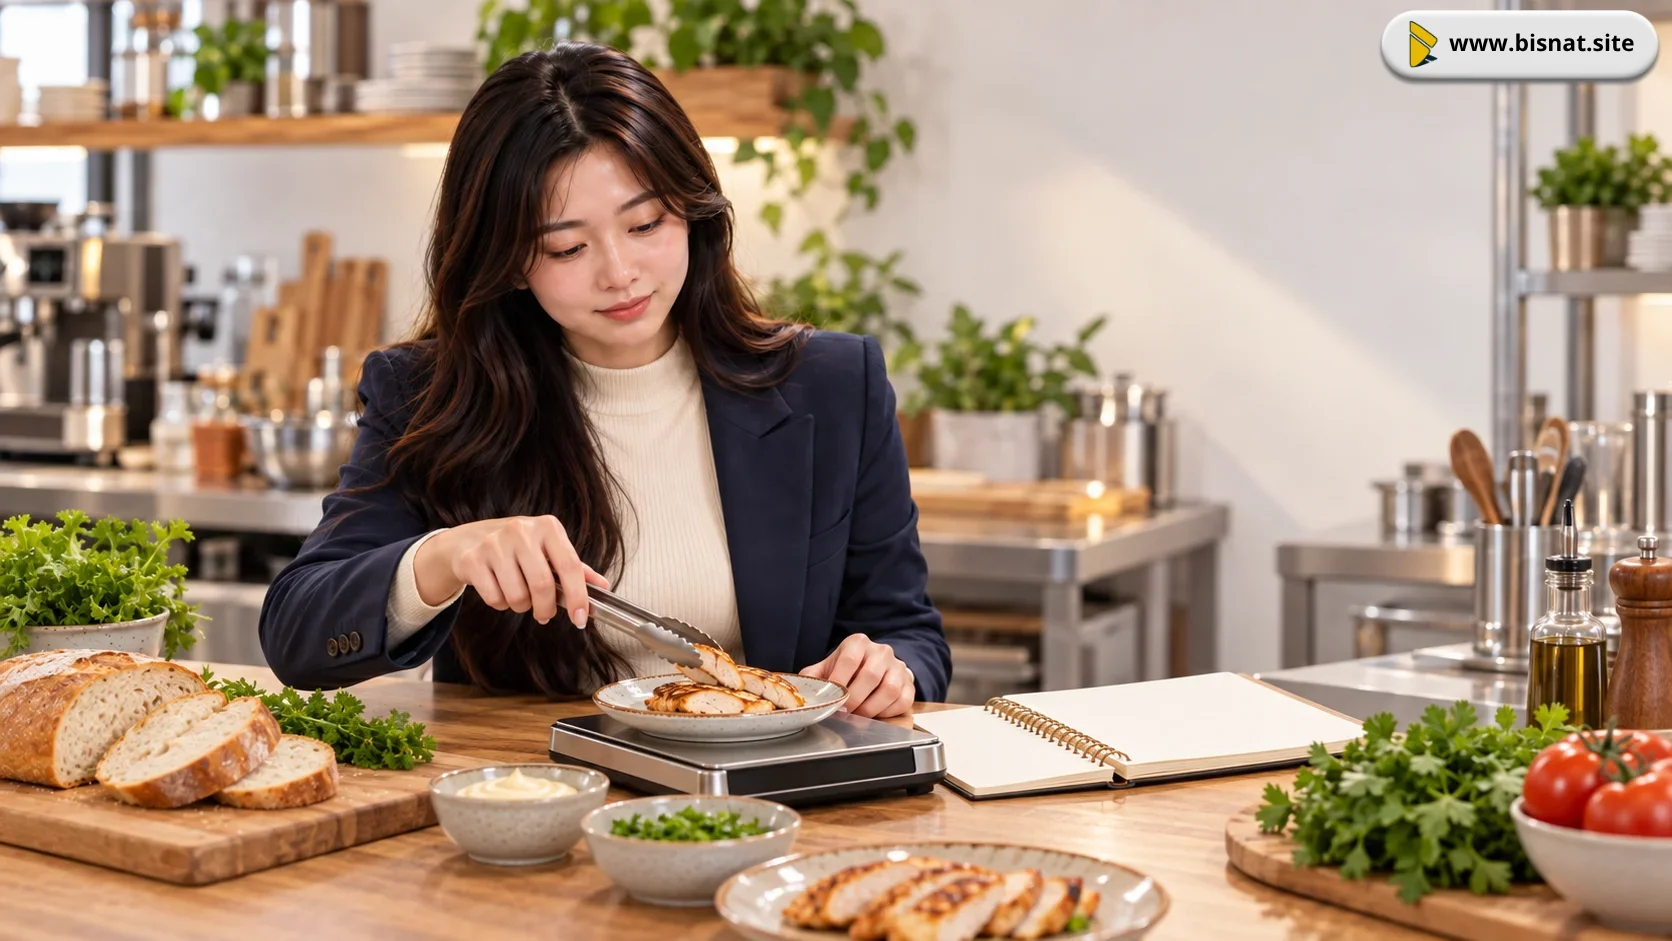
Timbang bahan yang benar-benar dipakai pada setiap versi resep.
Contoh berikut adalah simulasi delapan porsi roti ayam panggang. Nominalnya hanya untuk menunjukkan cara menghitung, bukan patokan harga bahan di pasar.
| Komponen | Perhitungan | Biaya uji |
|---|---|---|
| Ayam | 600 g × Rp48.000/kg | Rp28.800 |
| Roti | 8 buah × Rp3.000 | Rp24.000 |
| Saus | 100 g × Rp60.000/kg | Rp6.000 |
| Sayuran dan pelengkap | Jumlah yang dipakai | Rp10.000 |
| Kemasan uji | 8 buah × Rp1.500 | Rp12.000 |
| Total bahan dan kemasan | Rp80.800 |
Misalkan dua porsi tidak memenuhi standar karena roti terlalu basah. Enam porsi yang layak dicicipi berarti Rp80.800 dibagi enam, atau sekitar Rp13.467 per porsi layak dalam sesi uji. Angka itu memuat biaya kegagalan. Jangan memindahkannya begitu saja ke kartu resep final; perbaiki prosesnya dahulu, lalu hitung ulang biaya produksi normal.
Masukkan biaya yang relevan, tetapi beri label yang jelas
Waktu kerja khusus untuk percobaan dapat dicatat terpisah. Sebagai contoh, jika ada biaya tenaga tambahan Rp30.000 untuk sesi ini, total biaya sesi menjadi Rp110.800. Biaya per enam porsi layak menjadi sekitar Rp18.467.
Jika staf yang sama sedang bekerja rutin dan tidak ada pembayaran tambahan, pemilik tetap bisa mencatat jam yang dipakai sebagai informasi kapasitas, tanpa menganggapnya uang tunai baru yang keluar.
Gas, listrik, minyak goreng, atau bahan pembersih juga bisa relevan. Untuk komponen kecil yang sulit diukur tepat, gunakan metode taksiran yang konsisten dan tulis bahwa angkanya perkiraan. Jangan membuat angka sangat rinci seolah-olah pasti akurat. Tujuan catatan ini adalah membandingkan pilihan resep secara masuk akal, bukan menghasilkan presisi palsu.
Uji ulang resep yang dipilih sebagai produksi normal
Setelah versi terbaik dipilih, buat batch baru tanpa sengaja memasukkan biaya percobaan sebelumnya. Catat berat bahan sebelum diolah, jumlah porsi yang benar-benar dapat dijual, ukuran porsi, bahan pendamping, dan kemasan yang dipakai pelanggan. Bagi total biaya produksi berulang dengan jumlah porsi jual yang konsisten. Di sinilah biaya per porsi untuk pertimbangan harga mulai terbentuk.
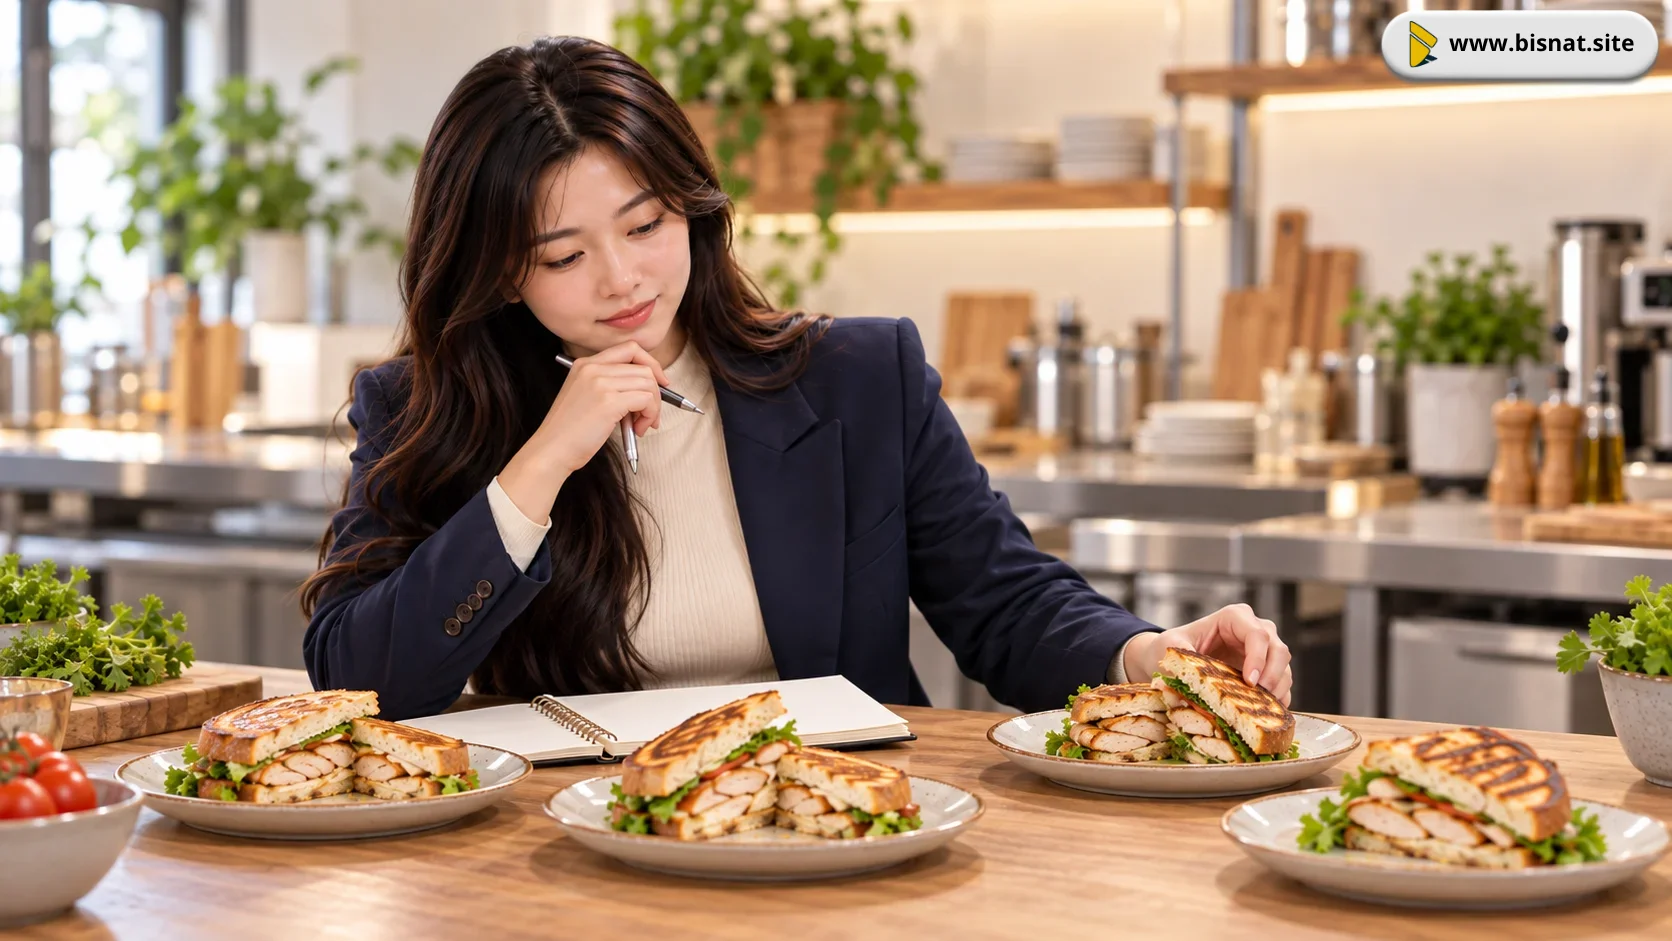
Bandingkan hasil uji dengan porsi standar yang kelak dijual.
Misalnya, versi final menggunakan jumlah ayam dan roti yang sama tetapi menghasilkan delapan porsi sesuai standar, tanpa dua porsi gagal. Maka biaya bahan dan kemasan contoh tadi menjadi Rp80.800 dibagi delapan, yaitu Rp10.100 per porsi. Perbedaan antara Rp13.467 dan Rp10.100 menjelaskan mengapa hasil sesi uji tidak bisa langsung dijadikan dasar harga. Sebelum menetapkan harga jual, pertimbangkan juga biaya operasional dan margin yang dibutuhkan usaha; angka bahan saja belum menggambarkan seluruh biaya menjalankan menu.
Catatan minimum agar keputusan bisa ditinjau kembali
Satu baris ringkasan untuk setiap versi resep sebaiknya memuat tanggal, perubahan dari versi sebelumnya, biaya bahan, biaya kemasan, waktu kerja khusus, jumlah porsi dibuat, jumlah porsi lolos, dan alasan porsi gagal.
Tambahkan hasil uji rasa serta keputusan “lanjut”, “ubah”, atau “hentikan”. Dengan begitu, ketika harga bahan berubah tiga bulan kemudian, tim masih tahu bagian resep mana yang bisa disesuaikan tanpa mengulang percobaan dari nol.
Pengelompokan biaya ini dipakai untuk keputusan internal menu. Pencatatan dalam laporan keuangan dan pajak mengikuti kebijakan serta kondisi usaha masing-masing; bila diperlukan, cocokkan dengan akuntan usaha. Yang terpenting untuk tim dapur adalah tidak menyembunyikan bahan terbuang dan tidak membebankan seluruh biaya belajar ke satu porsi yang kelak dijual.
Komentar Pembaca
Belum ada komentar. Jadilah yang pertama berdiskusi!
Tinggalkan Komentar
Anda harus login untuk dapat berpartisipasi dalam diskusi.
Login Untuk Mengirim Komentar