
HPP Kopi Susu per Gelas: Cara Menghitung Kopi, Susu, Es, Cup, dan Susut
Kopi susu sering dihitung dari kopi dan susu saja. Padahal sirup, es, cup, tutup, dan selisih hasil pakai ikut keluar setiap kali satu gelas dijual. Kalau ada bagian yang tertinggal, biaya di kartu resep terlihat lebih kecil daripada pemakaian di bar.
Artikel ini memakai istilah HPP per gelas untuk membahas biaya standar bahan dan kemasan yang melekat pada satu porsi. Angka tersebut membantu menilai menu, tetapi belum otomatis menjadi HPP lengkap dalam laporan keuangan.
Tenaga produksi dan overhead perlu diperlakukan sesuai kebijakan serta standar akuntansi usaha. Semua harga dan takaran berikut adalah simulasi, bukan harga pasar atau resep yang wajib diikuti.
Mulai dari resep dan satuan yang sama
Tulis satu ukuran gelas dan satu versi resep lebih dulu. Pada contoh ini, satu porsi memakai 18 gram biji kopi untuk espresso, 120 ml susu, 15 ml sirup, 100 gram es, dan satu set cup, tutup, serta sedotan.
Takaran kopi mengacu pada berat biji yang digunakan, bukan berat espresso yang keluar. Air seduh dan biaya produksi lain belum dimasukkan ke tabel sederhana ini; tambahkan bila relevan dalam kartu biaya usaha.
Ubah pembelian kilogram menjadi gram dan liter menjadi mililiter sebelum mengalikan. Untuk kemasan, hitung harga per set yang benar-benar ikut pesanan. Kemasan tambahan untuk pengantaran dicatat pada varian layanan terkait, bukan otomatis pada semua penjualan.
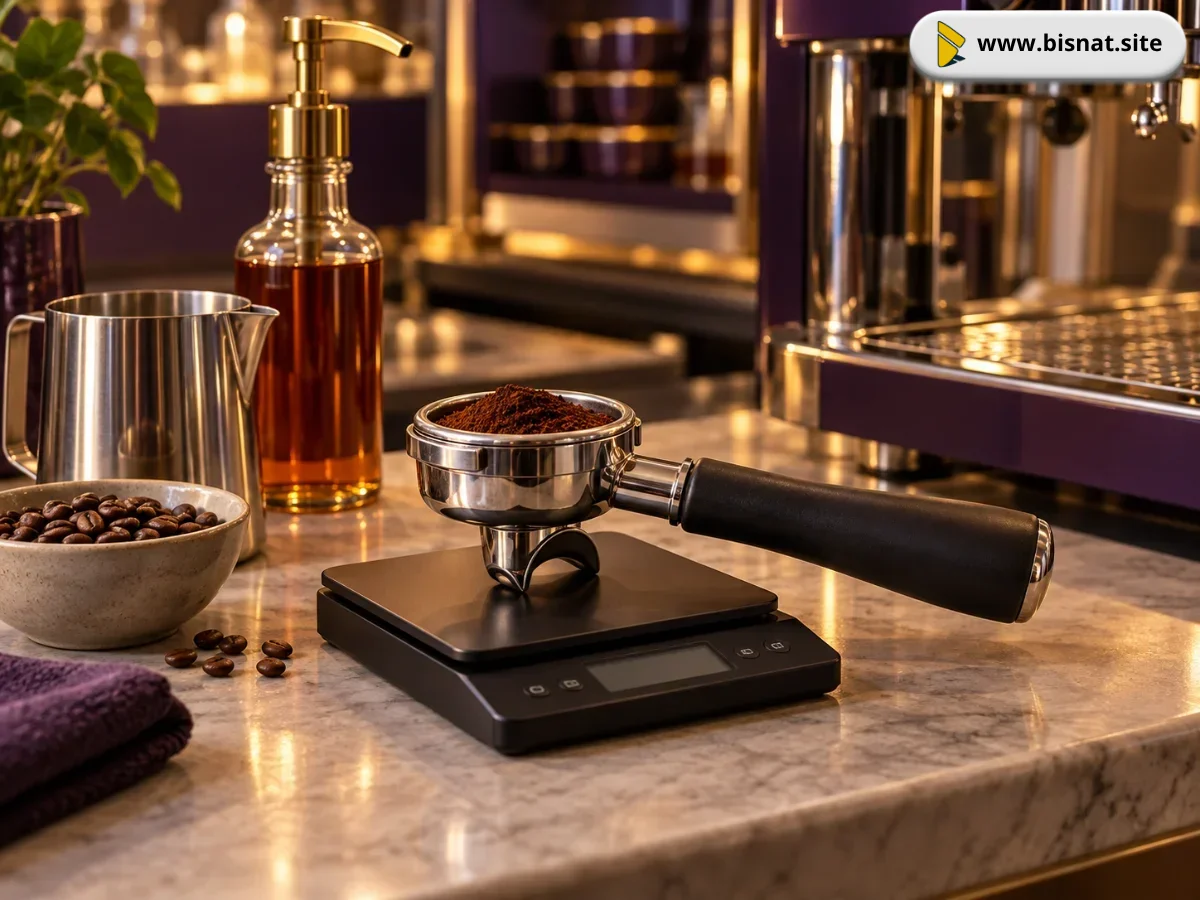
Penakaran bahan membantu menjaga biaya dan porsi kopi susu tetap konsisten.
Pakai hasil yang dapat digunakan, bukan sekadar isi kemasan
Rumus biaya satuan siap pakai adalah biaya pembelian dibagi jumlah yang dapat digunakan secara normal. Dalam simulasi ini, susu dibeli 1.000 ml seharga Rp24.000, tetapi hasil ukur beberapa kali menunjukkan 960 ml yang dapat ditakar ke resep.
Biaya siap pakainya Rp25 per ml, sehingga 120 ml menjadi Rp3.000. Angka kehilangan 40 ml ini hanya contoh hasil ukur, bukan toleransi susut untuk semua kedai.
Es dibeli 10 kg seharga Rp24.000 dan hasil siap pakai normalnya 8 kg. Biaya es menjadi Rp3 per gram; takaran 100 gram berarti Rp300.
Pisahkan es untuk resep dari es untuk mendinginkan bahan atau kebutuhan lain. Kalau biaya pembelian sudah dibagi melalui hasil pakai, jangan menambahkan persentase susut yang sama sekali lagi.
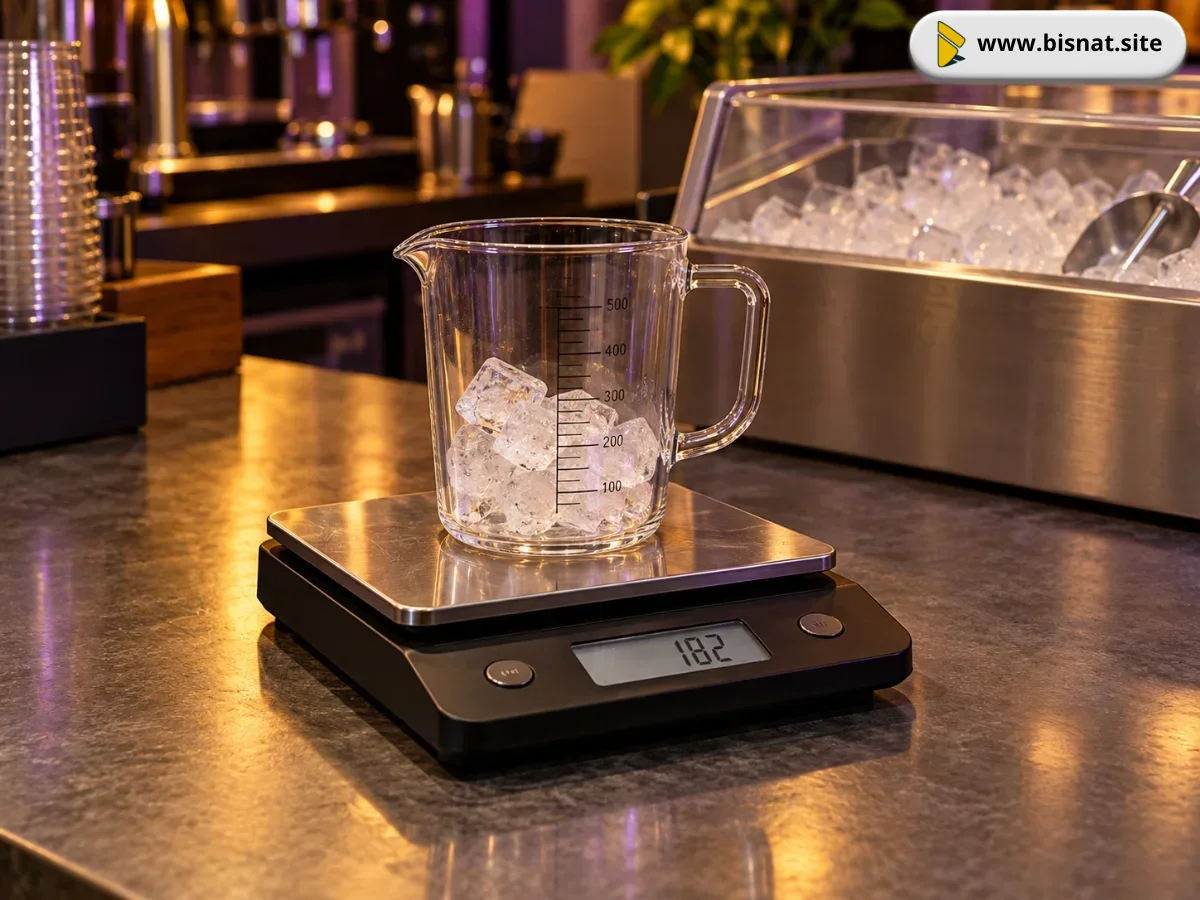
Timbang es siap pakai dan takaran per porsi sebelum menetapkan biaya standarnya.
Contoh rincian biaya satu gelas
| Komponen | Dasar biaya siap pakai | Takaran per gelas | Biaya |
|---|---|---|---|
| Biji kopi | Rp180.000 ÷ 1.000 g = Rp180/g | 18 g | Rp3.240 |
| Susu | Rp24.000 ÷ 960 ml = Rp25/ml | 120 ml | Rp3.000 |
| Sirup | Rp40.000 ÷ 1.000 ml = Rp40/ml | 15 ml | Rp600 |
| Es | Rp24.000 ÷ 8.000 g = Rp3/g | 100 g | Rp300 |
| Cup, tutup, sedotan | Rp80.000 ÷ 100 set = Rp800/set | 1 set | Rp800 |
| Total bahan dan kemasan | Rp7.940 |
Contoh menganggap biji kopi dan sirup pada jumlah pembelian tersebut seluruhnya tersedia untuk takaran resep. Bila data nyata menunjukkan pemakaian lain, catat terpisah atau sesuaikan dasar biaya dengan metode yang jelas.
Kopi untuk dial in, tester, minuman staf, dan pesanan yang dibuat ulang tidak boleh hilang dari rekonsiliasi hanya karena tidak masuk gelas jual.
Jika harga jual yang dipakai dalam simulasi Rp25.000, rasio bahan dan kemasan adalah Rp7.940 ÷ Rp25.000 × 100 = 31,76%. Sisa Rp17.060 masih harus menutup biaya lain; itu bukan laba bersih.
Untuk menghitung rasio usaha sebenarnya, gunakan dasar penjualan yang konsisten, periksa diskon, dan pisahkan pajak atau pungutan yang bukan pendapatan usaha sesuai pencatatannya.
Pisahkan kehilangan normal dari kejadian yang perlu ditelusuri
Susu rusak karena kulkas mati berbeda dari sisa kecil penanganan yang terukur dan berulang. Catat kerusakan, tumpahan besar, salah racik, serta penyebabnya secara tersendiri.
Jangan menaikkan standar resep diam-diam agar kehilangan yang tidak biasa tampak wajar. Dalam pembukuan, pengakuan kerugian persediaan mengikuti standar yang digunakan usaha; kartu biaya menu tetap perlu dapat menjelaskan asumsi hasil pakainya.
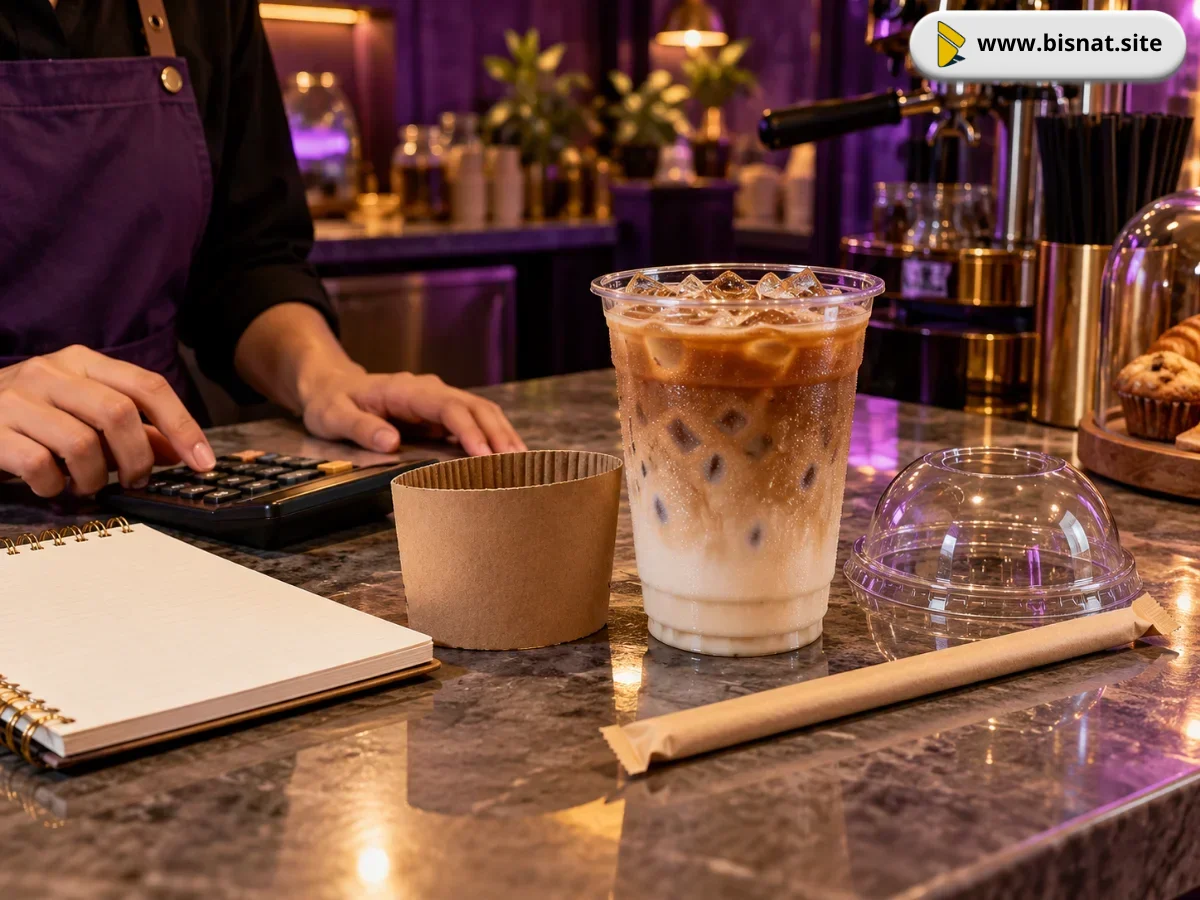
Periksa satu set kemasan lengkap agar biaya kecil tidak tertinggal atau dihitung dua kali.
Perbarui kartu biaya saat datanya berubah
Simpan tanggal harga beli, ukuran kemasan, hasil ukur siap pakai, versi resep, dan jenis layanan. Periksa ulang ketika pemasok, harga, takaran, atau kemasan berubah.
Bandingkan pemakaian standar dari jumlah gelas terjual dengan stok nyata; selisihnya ditelusuri lewat catatan pemakaian dan kehilangan, bukan langsung dibagi rata tanpa alasan.
Dari simulasi ini, biaya bahan dan kemasan satu gelas adalah Rp7.940. Nilainya berguna karena dasar hitungannya terlihat: takaran tetap, hasil pakai terukur, dan kemasan lengkap. Untuk kedai sendiri, ganti seluruh asumsi dengan data pembelian dan pengukuran bar, lalu tambahkan komponen biaya lain yang memang perlu ditanggung menu.
Rujukan
BC Cook Articulation Committee — Yield Testing, dasar menghitung hasil siap pakai dan biaya porsi
BC Cook Articulation Committee — Controlling Food Costs, hubungan resep, porsi, dan biaya standar
IFRS Foundation — IAS 2 Inventories, gambaran biaya persediaan dan pengakuan beban
Komentar Pembaca
Belum ada komentar. Jadilah yang pertama berdiskusi!
Tinggalkan Komentar
Anda harus login untuk dapat berpartisipasi dalam diskusi.
Login Untuk Mengirim Komentar